Domain kfz-datenbank.de kaufen?
Wir ziehen mit dem Projekt
kfz-datenbank.de um.
Sind Sie am Kauf der Domain
kfz-datenbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfz-datenbank.de kaufen?
Wie können Fahrzeugdatenbanken zur effizienten Verwaltung von Fahrzeuginformationen genutzt werden?
Fahrzeugdatenbanken können genutzt werden, um alle relevanten Informationen zu Fahrzeugen wie Modell, Hersteller, Baujahr, Kilometerstand und Wartungshistorie zu speichern. Durch die zentrale Verwaltung dieser Daten können Fahrzeugflotten effizienter überwacht, gewartet und geplant werden. Außerdem ermöglichen Fahrzeugdatenbanken die Analyse von Fahrzeugnutzung und -kosten, um Optimierungspotenziale aufzudecken. **
Welche Informationen sind essentiell für die Eingabe von KFZ-Daten in eine Datenbank?
Die wichtigsten Informationen für die Eingabe von KFZ-Daten in eine Datenbank sind das Kennzeichen, Marke und Modell des Fahrzeugs. Zusätzlich sind auch Informationen wie Baujahr, Kilometerstand und Besitzer relevant. Es ist wichtig, alle relevanten Daten korrekt und vollständig einzugeben, um eine genaue und zuverlässige Datenbank zu gewährleisten. **


Ähnliche Suchbegriffe für Berufshaftpflichtversicherung
Top-Angebote
Produkte zum Begriff Berufshaftpflichtversicherung:
-
Sind KFZ Kennzeichen personenbezogene Daten?
Sind KFZ Kennzeichen personenbezogene Daten? Diese Frage hängt von der Definition personenbezogener Daten ab. Ein KFZ Kennzeichen allein kann nicht direkt auf eine bestimmte Person zurückverfolgt werden, es sei denn, es wird mit anderen Informationen kombiniert. In einigen Fällen kann ein Kennzeichen jedoch als personenbezogenes Datum betrachtet werden, wenn es mit dem Halter des Fahrzeugs in Verbindung gebracht werden kann. Letztendlich hängt es von den spezifischen Umständen und den geltenden Datenschutzgesetzen ab, ob ein KFZ Kennzeichen als personenbezogene Daten betrachtet wird. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **

Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
Top-Angebote
Produkte zum Begriff Berufshaftpflichtversicherung:
-
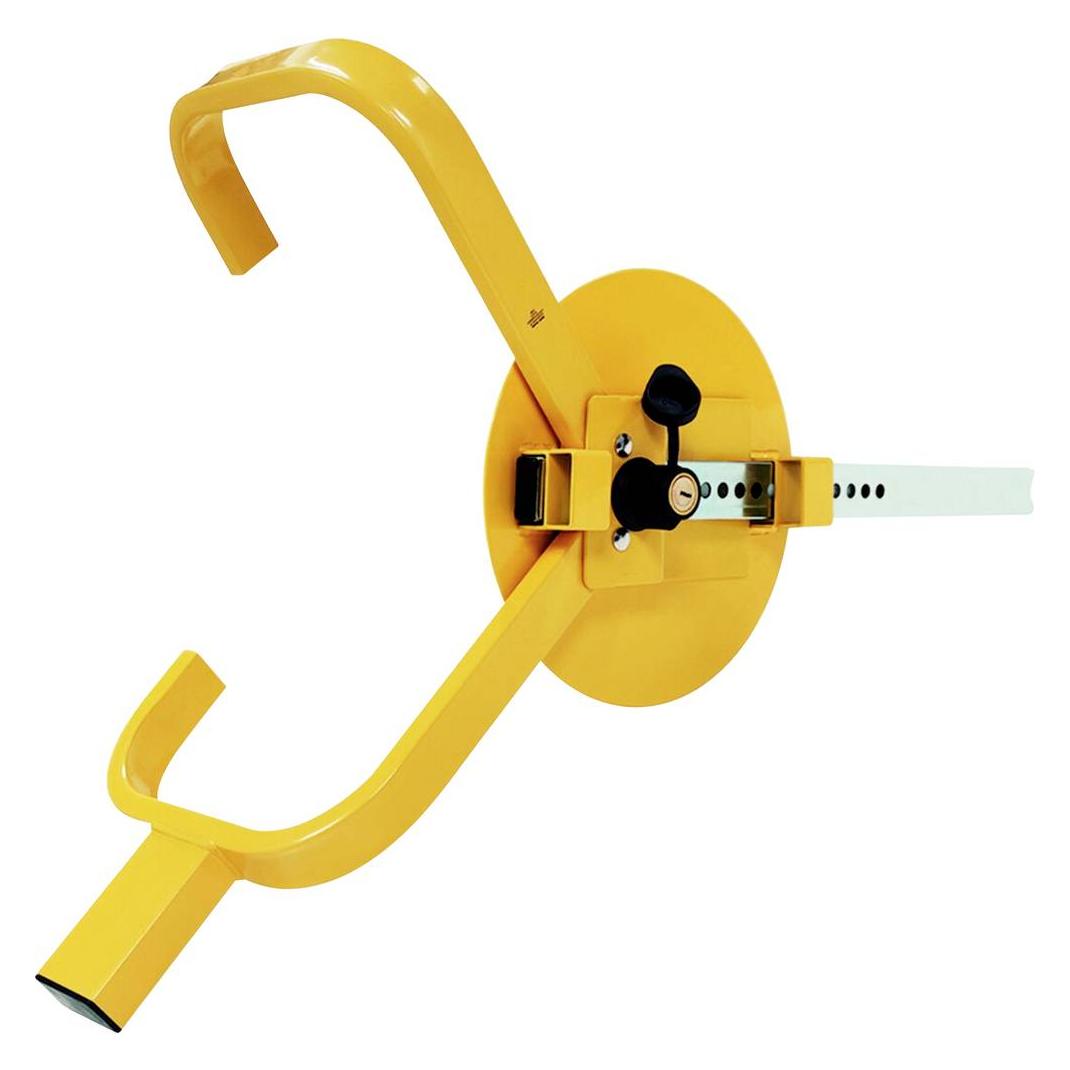
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Fahrzeugdatenbanken zur effizienten Verwaltung von Fahrzeuginformationen genutzt werden?
Fahrzeugdatenbanken können genutzt werden, um alle relevanten Informationen zu Fahrzeugen wie Modell, Hersteller, Baujahr, Kilometerstand und Wartungshistorie zu speichern. Durch die zentrale Verwaltung dieser Daten können Fahrzeugflotten effizienter überwacht, gewartet und geplant werden. Außerdem ermöglichen Fahrzeugdatenbanken die Analyse von Fahrzeugnutzung und -kosten, um Optimierungspotenziale aufzudecken. **
-
Welche Informationen sind essentiell für die Eingabe von KFZ-Daten in eine Datenbank?
Die wichtigsten Informationen für die Eingabe von KFZ-Daten in eine Datenbank sind das Kennzeichen, Marke und Modell des Fahrzeugs. Zusätzlich sind auch Informationen wie Baujahr, Kilometerstand und Besitzer relevant. Es ist wichtig, alle relevanten Daten korrekt und vollständig einzugeben, um eine genaue und zuverlässige Datenbank zu gewährleisten. **
-
Sind KFZ Kennzeichen personenbezogene Daten?
Sind KFZ Kennzeichen personenbezogene Daten? Diese Frage hängt von der Definition personenbezogener Daten ab. Ein KFZ Kennzeichen allein kann nicht direkt auf eine bestimmte Person zurückverfolgt werden, es sei denn, es wird mit anderen Informationen kombiniert. In einigen Fällen kann ein Kennzeichen jedoch als personenbezogenes Datum betrachtet werden, wenn es mit dem Halter des Fahrzeugs in Verbindung gebracht werden kann. Letztendlich hängt es von den spezifischen Umständen und den geltenden Datenschutzgesetzen ab, ob ein KFZ Kennzeichen als personenbezogene Daten betrachtet wird. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist die Höhe der Selbstbeteiligung ein wichtiger Faktor, da sie bestimmt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Des Weiteren spielt die Art der Schadensabdeckung eine Rolle, ob es sich um eine pauschale Deckung oder um eine Deckung nach tatsächlichem Schaden handelt. Zuletzt ist auch die Qualität des Kundenservice und die Abwicklung von Schadensfällen ein wichtiger Aspekt bei der Bewertung der Schadensabdeckung. **
Ähnliche Suchbegriffe für Berufshaftpflichtversicherung
-
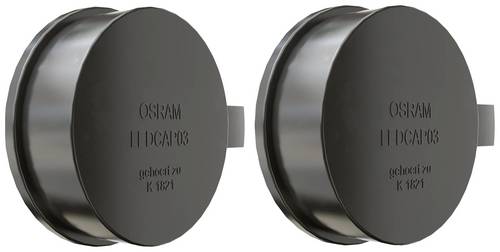
OSRAM Kfz Lampenfassung LEDCAP03 Bauart (Kfz-Leuchtmittel) H7Die OSRAM LEDriving CAP wurden entwickelt, um den passgenauen Einbau der H7-LED zu ermöglichen und das Scheinwerfersystem zu schützen. Diese Produkte sind ein Ersatz für die Originalkappe, um eine qualitative Systemkomponente für den legalen Gebrauch zu bieten.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Betriebs- und BerufshaftpflichtversicherungBetriebs- und Berufshaftpflichtversicherung , Allgemeine Versicherungsbedingungen für die Betriebs- und Berufshaftpflichtversicherung (AVB BHV) , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230601, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Littbarski, Sigurd~Tenschert, Alice~Klein, Anke, Auflage: 23000, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 929, Keyword: Haftpflichtversicherung; Umwelthaftpflichtversicherung; Umweltschadensversicherung; Produkthaftpflichtversicherung; AHB; AVB BHV, Fachschema: Arbeitsgesetz~Arbeitsrecht~Haftungsrecht~Handelsrecht~Recht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Arbeitsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 900, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 202, Breite: 142, Höhe: 52, Gewicht: 1068, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der Schäden, die abgedeckt sind, ein wichtiger Vergleichspunkt, da manche Versicherungen nur bestimmte Schäden abdecken. Auch die Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Anteil des Schadens der Versicherte selbst tragen muss. Zuletzt ist die Prämie ein entscheidender Faktor, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, im Vergleich bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann anhand der Deckungssumme bewertet werden, die angibt, bis zu welcher Höhe die Versicherung im Schadensfall leistet. Zudem ist die Art der abgedeckten Schäden und Risiken ein wichtiger Vergleichspunkt, da einige Versicherungen nur bestimmte Schäden abdecken. Des Weiteren spielt die Höhe der Selbstbeteiligung eine Rolle, da diese bestimmt, wie viel der Versicherte im Schadensfall selbst tragen muss. Zuletzt ist auch die Prämie ein Bewertungskriterium, da sie angibt, wie viel der Versicherte für die Schadensabdeckung zahlen muss. **
-
Wie kann die Schadensabdeckung in verschiedenen Versicherungsbereichen, wie z.B. der Kfz-Versicherung, der Haftpflichtversicherung und der Berufshaftpflichtversicherung, verglichen und bewertet werden?
Die Schadensabdeckung in verschiedenen Versicherungsbereichen kann durch die Höhe der Deckungssumme verglichen werden, die angibt, bis zu welchem Betrag die Versicherung im Schadensfall leistet. Zudem ist es wichtig, die Versicherungsbedingungen und -ausschlüsse zu vergleichen, um zu sehen, welche Schäden abgedeckt sind und welche nicht. Auch die Höhe der Selbstbeteiligung spielt eine Rolle, da sie angibt, welchen Teil des Schadens der Versicherte selbst tragen muss. Zuletzt kann die Bewertung anhand von Kundenbewertungen und Erfahrungen mit Schadensfällen erfolgen, um die Zuverlässigkeit und den Service der Versicherung zu beurteilen. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.